La gestione e misurazione del valore creato nelle relazioni azienda/ambiente. Il ruolo dei sistemi contabili
Titolo Rivista MANAGEMENT CONTROL
Autori/Curatori Luciano Marchi
Anno di pubblicazione 2026 Fascicolo 2026/2
Lingua Italiano Numero pagine 20 P. 5-24 Dimensione file 104 KB
DOI 10.3280/MACO2026-002001
Il DOI è il codice a barre della proprietà intellettuale: per saperne di più
clicca qui
Qui sotto puoi vedere in anteprima la prima pagina di questo articolo.
Se questo articolo ti interessa, lo puoi acquistare (e scaricare in formato pdf) seguendo le facili indicazioni per acquistare il download credit. Acquista Download Credits per scaricare questo Articolo in formato PDF
FrancoAngeli è membro della Publishers International Linking Association, Inc (PILA), associazione indipendente e non profit per facilitare (attraverso i servizi tecnologici implementati da CrossRef.org) l’accesso degli studiosi ai contenuti digitali nelle pubblicazioni professionali e scientifiche.
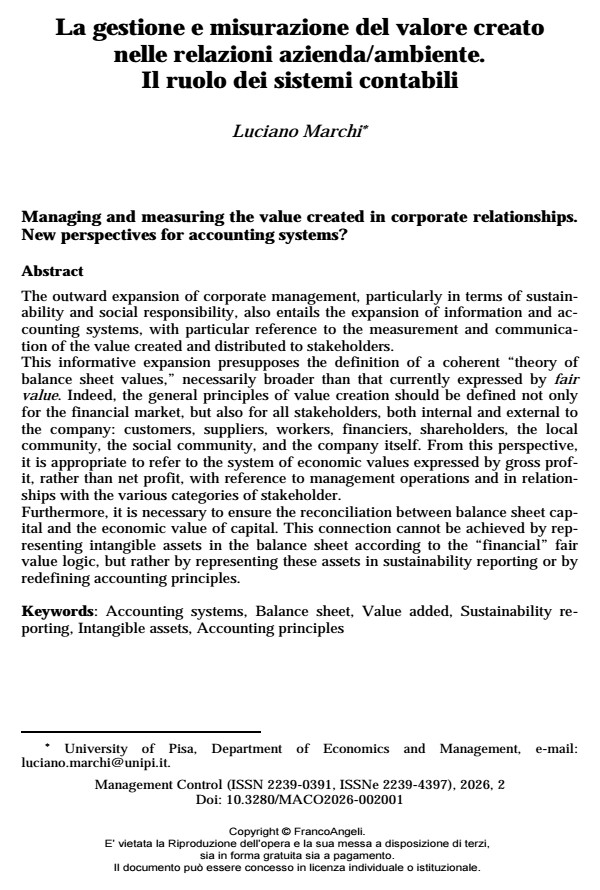
The outward expansion of corporate management, particularly in terms of sustainability and social responsibility, also entails the expansion of information and accounting systems, with particular reference to the measurement and communication of the value created and distributed to stakeholders. This informative expansion presupposes the definition of a coherent “theory of balance sheet values,” necessarily broader than that currently expressed by fair value. Indeed, the general principles of value creation should be defined not only for the financial market, but also for all stakeholders, both internal and external to the company: customers, suppliers, workers, financiers, shareholders, the local community, the social community, and the company itself. From this perspective, it is appropriate to refer to the system of economic values expressed by gross profit, rather than net profit, with reference to management operations and in relationships with the various categories of stakeholder. Furthermore, it is necessary to ensure the reconciliation between balance sheet capital and the economic value of capital. This connection cannot be achieved by representing intangible assets in the balance sheet according to the “financial” fair value logic, but rather by representing these assets in sustainability reporting or by redefining accounting principles.
Parole chiave:Accounting systems, Balance sheet, Value added, Sustainability reporting, Intangible assets, Accounting principles
- Alexander D., Archer S. (2000), On the myth of “Anglo-Saxon” financial accounting, International Journal of Accounting, 4.
- Allegrini M. (2001), Concetti di reddito e conseguenti logiche di valutazione, Milano, Giuffrè.
- Amaduzzi A. (1949), Conflitto ed equilibrio di interessi nel bilancio dell’impresa, Bari, Cacucci.
- Amaduzzi A. (1989), Funzione autorigeneratrice dell’impresa ed evoluzione dei principi, Rivista Italiana di Ragioneria e di Economia Aziendale, 1-2.
- Andrei P. (2008), Fair value. Significatività e attendibilità dell’informazione di bilancio, Rivista Italiana di Ragioneria e di Economia Aziendale, 9-10.
- Anselmi L., Pavan A., Reginato E. (2012), Cassa, competenza finanziaria e competenza economica: la scelta delle basi contabili in un sistema armonizzato di contabilità pubblica, Azienda Pubblica, 1, pp. 53-67.
- Anthony R. N. (1984), Future Direction for Financial Accounting, Homewood, Dow Jones-Irwin.
- Aversano N., Sannino G., Tartaglia Polcini P. (2018), L’evoluzione del modello civilistico di bilancio in Italia: un quadro di sintesi, in: La “nuova” informativa di bilancio, Milano, FrancoAngeli, pp. 66-82.
- Barth M. E., Landsman W. R. (1995), Fundamental issues related to using fair value accounting for financial reporting, Accounting Horizons, 4.
- Bertini U. (1990), Il sistema d’azienda. Uno schema di analisi, Torino, Giappichelli.
- Bertini U. (1985), In merito alle “condizioni” che determinano il successo dell’impresa, Finanza, Marketing e Produzione, 3, pp. 39-48.
- Borgonovi E., Mussari R. (2011), Pubblico e privato: armonizzare gli opposti, Azienda Pubblica, 2, pp. 103-121.
- Borgonovi E. (2021), Una nuova narrazione di produzione e misurazione del valore, in: Paolini A., Cavallini I. (a cura di), Creazione di valore nella prospettiva economico-aziendale, Torino, Giappichelli
- Burrit R. L., Schaltegger S. (2010), Sustainability accounting and reporting: fad or trend?, Accounting, Auditing & Accountability Journal, 7, pp. 829-856.
- Canziani A. (2011), La ricerca scientifica dalle scuole europee al relativismo anglosassone, Sinergie, 86, pp. 47-66.
- Capaldo P. (2010), L’economia aziendale oggi, in: Scritti in onore di Pietro Onida, Roma, Salerno Editrice.
- Cattaneo C., Oppi C., Comi S. (2026), Quel che resta del Covid-19: un’analisi retrospettiva sull’uso del budget e sulla figura del controller, Management Control, 2, pp. 45-70. DOI: 10.3280/MACO2026-002004
- Cattaneo M. (1965), Introduzione allo studio del bilancio di esercizio, Milano, Giuffrè.
- Catturi G. (1997), I nuovi eremiti, Storia della Ragioneria, Roma, RIREA.
- Catturi G. (2026), Nuovi paradigmi aziendali emergono dal caos informativo e dalle vane certezze che investono le comunità socio-economiche, Management Control, 2, pp. 25-44. DOI: 10.3280/MACO2026-002002
- Clark G. L., Feiner A., Viehs M. (2015), From the Stockholder to the Stakeholder. How Sustainability Can Drive Financial Outperformance, Oxford, Arabesque.
- Coda V. (2012), Il bene dell’impresa, in: Valori d’impresa in azione, Milano, Egea, pp. 75-103.
- Crispino A., Garzella S., Marciano S., Mazzoni M. (2026), L’aziendalista e il governo strategico dell’insolvenza. L’esercizio provvisorio post sentenza e l’eccezione che avvalora la norma, Management Control, 2, pp. 45-70. DOI: 10.3280/MACO2026-002003
- Dell’Atti V. (2021), I concetti di reddito prodotto e reddito potenziale nell’evoluzione dell’informativa di bilancio, in: Quagli A., Corsi K., Trucco S.; Bilancio e informativa economico-sociale, Torino, Giappichelli.
- Dezzani F. (2015), Principi contabili e principi IAS/IFRS: corpus di principi contabili alternativi, in: Guatri L. (a cura di), Economia aziendale. Com’era e com’è, Milano, Egea, pp. 137-157.
- Dichev I. D. (2008), On the Balance Sheet-Based Model of Financial Reporting, Accounting Horizons, 4, pp. 453-470
- D’Onza G. (2008), Il sistema di controllo interno nella prospettiva del risk management, Milano, Giuffrè.
- D’Onza G. (2019), Cultura della sostenibilità, Intervista registrata, Pisa, 18 ottobre.
- Fellegara A. M., Quagli A. (2018), La clausola generale del bilancio e il significato attuale del “true and fair value”, in: La “nuova” informativa di bilancio, Milano, FrancoAngeli, pp. 83-99.
- Ferrero G. (1980), Impresa e Management, Milano, Giuffrè.
- Garzella S. (2019), Governo delle sinergie e creazione di valore nella gestione strategica dell’azienda, Torino, Giappichelli.
- Guthrie J. (2001), The management, measurement and the reporting of intellectual capital, Journal of Intellectual Capital, 1, pp. 27-41.
- Giannessi E. (1960), Le aziende di produzione originaria, Volume I: Le aziende agricole, Pisa, Cursi.
- Giunta F., Pisani M. (2016), L’analisi di bilancio, Milano, Apogeo.
- Greco G., Presti C., Marchi L. (2019), Il sistema di controllo interno: evoluzione e prospettive, in: Nuove prospettive su governance, audit, risk e performance management, Torino, Giappichelli, pp. 1-17.
- Guatri L. (2015), La quantificazione dell’economia aziendale, in: Guatri L. (a cura di), Economia aziendale. Com’era e com’è, Milano, Egea, pp. 1-20.
- Incollingo A., Lionzo A. (2018), Il bilancio che cambia alla ricerca di identità, in: La “nuova” informativa di bilancio, Milano, FrancoAngeli, pp. 360-390.
- Ijiri Y. (1969), The foundation of Accounting Measurement, New Jersey, Englewood Cliffs.
- Magnan M, Menini A., Parbonetti A. (2015), Fair value accounting: information or confusion for financial markets, Review of Accounting Studies, 1, pp. 559-591.
- Marasca S. (2010), Intangibles e creazione di valore. Fra relazioni causali e “legami mancanti”, in: Marchi L., Marasca S. (a cura di), Le risorse immateriali nell’economia delle aziende. Vol. II: Profili di misurazione e comunicazione, Bologna, il Mulino, pp. 15-39.
- Marchi L., Potito L. (2013), L’impatto dell’adozione degli IAS/IFRS sui bilanci delle imprese italiane quotate, Milano, FrancoAngeli.
- Marchi L., Presti C. (2024), Modello di analisi, previsione e pianificazione aziendale, Milano, Wolters Kluwer.
- Mouritsen J. (1998), Driving Growth: Economic Value Added versus Intellectual Capital, Management Accounting Research, December, pp. 461-482.
- Onida P. (1951), Il bilancio d’esercizio nelle imprese. Significato economico del bilancio. Problemi di valutazione, Milano, Giuffrè.
- Paolini A, Cavallini I (2021), Creazione di valore nella prospettiva economico-aziendale, Torino, Giappichelli.
- Paolini A. (2018), L’azienda, in: Introduzione all’economia aziendale, Torino, Giappichelli, pp. 1-31.
- Paton W.A., Littleton A.C. (1940), An Introduction to Corporate Accounting Standards, Evanston, American Accounting Association.
- Pizzo M. (2000), Il “fair value” nel bilancio d’esercizio, Padova, Cedam.
- Potito L. (2018), Prefazione: Il pensiero (contabile) declina, la prassi avanza, in AA. VV, La “nuova” informativa di bilancio. Profili teorici e criticità applicative dopo il D. Lgs. 139/2015, Milano, FrancoAngeli, pp. 11-20.
- Quagli A. (2001), L’inarrestabile ascesa del criterio del fair value nelle valutazioni di bilancio secondo i recenti standard IASB, Revisione Contabile, 41, pp. 88-101.
- Quagli A. (2009), Dal fair value al fairy value: coerenza concettuale e condizioni di impiego del fair value negli IFRS, Financial Reporting, 1, pp. 94-120.
- Ronen J. (2008), To Fair Value or Not to Fair Value: a Broader Perspective, Abacus, 2, pp. 181-208.
- Tallarico S., Lazzini S. (2026), Affrontare l’incertezza del mercato: il ruolo dell’innovazione aperta nello sviluppo dei sistemi informativi, Management Control, 2, pp. 71-94. DOI: 10.3280/MACO2026-002005
- Tutino M., Venuti M. (2016), Fair value accounting e strumenti finanziari, Milano, Wolters Kluwer.
- Zappa G. (1927), Tendenze nuove negli studi di ragioneria, Milano, Istituto Editoriale Scientifico.
- Zappa G. (1937), Il reddito di impresa. Scritture doppie, conti e bilanci di aziende commerciali, II ed., Milano, Giuffrè.
- Zanda G. (2009), Il governo della grande impresa nella società della conoscenza, Torino, Giappichelli (Palgrave MacMillan, 2012).
- Zanda G. (2021), Un contributo allo sviluppo di una teoria generale dell’azienda, in: Paolini A., Cavallini I (a cura di), Creazione di valore nella prospettiva economico-aziendale, Torino, Giappichelli.
Luciano Marchi, La gestione e misurazione del valore creato nelle relazioni azienda/ambiente. Il ruolo dei sistemi contabili in "MANAGEMENT CONTROL" 2/2026, pp 5-24, DOI: 10.3280/MACO2026-002001